


MiniPay - Enviar Internacional
4,33.00 Avaliações
Especificações do app
- Versão
- 2026.33.1219308
- Atualizado em
- Licença
- Free
- Downloads
- 10.000.000+
- Desenvolvedor
- Opera
- Categorias
- Finanças
- Plataforma
- Android
Capturas de tela
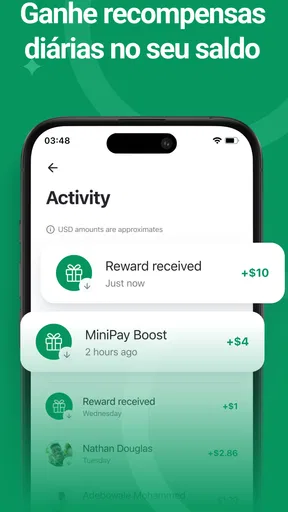
 Análise de AppCompare
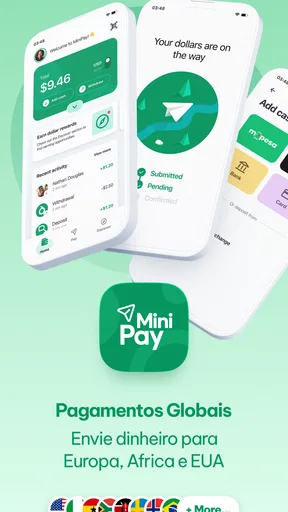
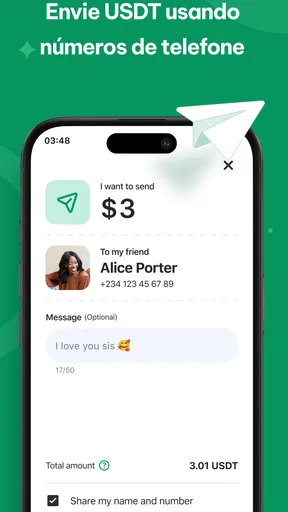
Eu testei o MiniPay - Enviar Internacional com uma expectativa bem específica: entender se ele realmente facilita transferências para outros países ou se é apenas mais uma carteira digital com uma proposta chamativa. O aplicativo pertence à categoria de finanças, foi desenvolvido pela Opera e tem uma ideia central muito clara: permitir que o usuário envie e receba dinheiro internacionalmente usando um número de telefone. Essa abordagem muda bastante a conversa em comparação com serviços que dependem de dados bancários longos ou de processos mais burocráticos.
Minha primeira impressão foi de uma ferramenta pensada para reduzir o atrito. Em vez de começar perguntando por agência, conta, código bancário ou outros dados difíceis de conferir, a experiência gira em torno de um contato telefônico. Isso faz sentido para quem ajuda familiares no exterior, recebe pagamentos de pessoas de outro país ou precisa transferir valores sem transformar cada operação em uma tarefa administrativa. O ponto forte do MiniPay está na simplicidade do caminho inicial, não em tentar substituir todos os serviços financeiros existentes.
O app é gratuito para baixar e tem classificação PEGI 3, portanto a proposta é acessível para um público amplo. Ele já ultrapassou a marca de dez milhões de instalações e mantém média de 4,3 estrelas com cerca de 37 mil avaliações, sinais de que encontrou espaço entre usuários interessados em pagamentos móveis. Ainda assim, popularidade não elimina a necessidade de conferir cuidadosamente cada operação, principalmente quando há conversão internacional envolvida.
Como o MiniPay se comporta no uso atual
O uso mais natural que encontrei é o de uma ponte rápida entre pessoas que já se conhecem. Imagine alguém trabalhando fora e enviando dinheiro para um familiar, ou um estudante recebendo ajuda mensal de outro país. Nesses casos, usar o número de telefone como ponto de partida pode ser mais confortável do que pedir ao destinatário uma sequência extensa de informações bancárias. Também é uma alternativa interessante para quem faz pagamentos recorrentes a contatos internacionais e quer manter o processo organizado dentro de uma experiência móvel.
Eu recomendaria começar com uma transferência pequena, mesmo quando a pessoa destinatária é conhecida. Essa não é uma limitação exclusiva do MiniPay, mas uma prática importante em qualquer aplicativo financeiro: confirmar o contato, verificar o valor final e observar como a operação aparece antes de movimentar uma quantia maior. O número de telefone torna o fluxo mais amigável, mas também exige atenção para evitar selecionar a pessoa errada quando há contatos com nomes parecidos.
Outro aspecto importante é entender a diferença entre facilidade de envio e custo total. Um aplicativo pode tornar a operação rápida e ainda assim apresentar conversão cambial, tarifas ou condições que alteram o valor recebido. Por isso, eu não trataria a tela de confirmação como uma formalidade. É ali que o usuário deve conferir o montante de origem, o valor destinado ao recebedor e qualquer informação exibida sobre a conversão. Rapidez só é uma vantagem quando vem acompanhada de transparência.
O MiniPay faz mais sentido para quem valoriza uma experiência centrada no celular. Pessoas que preferem resolver transferências pelo navegador do banco, comparar várias instituições ou manter uma conta tradicional como centro de toda a vida financeira talvez não percebam uma vantagem tão grande. Nesse caso, o aplicativo funciona melhor como complemento para remessas e recebimentos específicos, e não necessariamente como substituto completo do banco.
Vale a pena ler antes de escolher

Football League 2026 transforma partidas rápidas num ritual de bolso

Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho

Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso

Piano Crianças Música Canções mostra o que falta aos jogos musicais

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora
O que mudou e o que a versão atual representa
A versão atual é identificada como 2026.33.1219308, enquanto o lançamento do aplicativo ocorreu em 22 de outubro de 2024. Essa diferença ajuda a colocar o produto em perspectiva: ele não está parado desde a estreia e continua sendo distribuído como uma solução em evolução. Para mim, isso é relevante porque aplicativos financeiros precisam corrigir detalhes de fluxo, melhorar estabilidade e acompanhar mudanças no modo como as pessoas fazem pagamentos internacionais.
Ao mesmo tempo, eu evitaria interpretar o número da versão como promessa de uma função específica. A evolução de um aplicativo pode aparecer em ajustes de compatibilidade, correções internas e refinamentos de navegação, sem necessariamente mudar a proposta principal. O que permanece evidente é o foco em transferências internacionais associadas a números de telefone, e não uma transformação completa em banco digital tradicional.
O requisito mínimo de sistema é Android 7.0, o que amplia a compatibilidade para aparelhos que não são recentes. Isso pode ser especialmente útil em regiões onde muitas pessoas continuam usando celulares mais antigos. Na prática, porém, compatibilidade não significa que todo aparelho terá a mesma experiência. Desempenho, espaço livre, qualidade da conexão e atualizações dos serviços do telefone podem influenciar bastante a abertura do app e a confirmação de uma operação.
Como o desenvolvedor é a Opera, eu também vejo uma tentativa de aproveitar uma marca já conhecida por produtos móveis para apresentar uma experiência financeira mais direta. Isso pode transmitir familiaridade a alguns usuários, mas não deve substituir a análise das condições da própria transferência. A identidade do desenvolvedor é um elemento de confiança inicial; a decisão de usar o serviço precisa continuar baseada no funcionamento real, na clareza das informações e na adequação ao seu caso.
O impacto para quem já usa o aplicativo
Para usuários antigos, a continuidade da proposta é provavelmente o aspecto mais confortável. Quem já incorporou o envio por número de telefone à rotina não precisa reaprender uma lógica baseada em dados bancários tradicionais. A manutenção de uma interface simples pode ser mais valiosa do que uma lista extensa de recursos, especialmente para transferências feitas sob pressão de tempo ou em situações nas quais o remetente precisa ajudar alguém rapidamente.
Eu sugiro que usuários existentes revisem seus contatos antes de enviar valores maiores. Uma agenda cheia, números trocados ou mudanças de telefone podem criar confusão. Também vale conferir se o destinatário está usando o número correto e se a identificação exibida no fluxo corresponde à pessoa esperada. Esse cuidado é um dos pontos menos óbvios da proposta: a conveniência do telefone reduz a quantidade de dados digitados, mas aumenta a importância da confirmação visual.
Outro hábito útil é guardar os comprovantes ou registros da operação conforme a necessidade pessoal. Mesmo quando o aplicativo apresenta uma experiência simples, transferências internacionais podem exigir acompanhamento posterior. Se o dinheiro for destinado a aluguel, mensalidade, compra ou ajuda familiar, manter uma referência do envio facilita a conferência entre remetente e destinatário. Eu faria isso principalmente nas primeiras transações, até entender com segurança como o MiniPay apresenta o histórico.
Também recomendo não deixar uma quantia maior parada em uma ferramenta que você ainda está conhecendo. Primeiro eu testaria o cadastro, a identificação do contato e uma operação de baixo valor. Depois observaria o tempo de conclusão e a forma como o destinatário confirma o recebimento. Esse processo gradual não torna o app menos útil; pelo contrário, ajuda a separar uma boa experiência ocasional de uma solução realmente adequada para uso frequente.
Onde ele se destaca diante das alternativas
As alternativas mais comuns são bancos tradicionais, serviços especializados em remessas e carteiras digitais que usam nomes de usuário, e-mail ou códigos de pagamento. O banco costuma oferecer uma relação mais ampla com a vida financeira do cliente, incluindo saldo, pagamentos locais e outros produtos. Em compensação, pode exigir mais etapas para uma transferência internacional. O MiniPay é mais focado: ele tenta encurtar o caminho entre duas pessoas.
Serviços especializados em remessas podem ser melhores para quem compara taxas, acompanha diferentes moedas ou envia dinheiro com frequência e valores mais altos. Eles normalmente fazem o usuário prestar mais atenção às condições da operação, o que pode ser uma vantagem para decisões financeiras cuidadosas. O MiniPay tende a ser mais atraente quando a prioridade é praticidade entre contatos conhecidos, mas eu escolheria uma alternativa especializada se a diferença cambial ou a tarifa tiver impacto relevante no orçamento.
Já carteiras baseadas em identificadores digitais podem funcionar bem em comunidades que já adotam esse padrão, mas costumam criar uma etapa extra para explicar ao destinatário como receber. O número de telefone é mais familiar para a maioria das pessoas. Esse é um ganho real do MiniPay: a pessoa não precisa necessariamente aprender uma nova linguagem de pagamentos antes de começar. Por outro lado, a familiaridade do telefone não resolve automaticamente questões de disponibilidade, conversão ou proteção contra erros.
Para um cenário cotidiano, penso em alguém que precisa enviar dinheiro para um parente que está viajando. Se ambos já estão confortáveis com o aplicativo, o contato telefônico pode evitar uma troca confusa de dados bancários por mensagens. Eu enviaria um valor inicial menor, confirmaria o recebimento e só então repetiria o processo. Para uma empresa que paga vários prestadores em países diferentes, porém, eu procuraria uma solução com ferramentas mais específicas de controle, conciliação e documentação.
Limitações que merecem atenção antes do download
A principal limitação é que a simplicidade pode esconder decisões que exigem mais cuidado. Uma transferência internacional não é apenas o ato de tocar em “enviar”. O usuário precisa compreender quanto sai, quanto chega e quais condições podem afetar o resultado. Se você prefere ver uma comparação detalhada entre provedores antes de cada operação, talvez o MiniPay pareça direto demais.
Também há uma dependência natural do número de telefone. Se o destinatário trocar de número, usar um telefone compartilhado ou tiver dificuldade para acessar a conta associada, o processo pode ficar menos conveniente. Eu não trataria o telefone como prova suficiente de identidade. Antes de confirmar, compararia o nome ou a identificação apresentada com a informação recebida diretamente da pessoa.
Quem busca uma plataforma financeira completa também pode se frustrar. A proposta do MiniPay é concentrada em envio e recebimento internacional, portanto eu não escolheria o aplicativo esperando encontrar a mesma amplitude de um banco principal. Para orçamento doméstico, investimentos, crédito ou gestão financeira abrangente, uma instituição tradicional ou outro app especializado pode ser mais apropriado.
Há ainda a questão da confiança operacional. Um aplicativo financeiro precisa ser avaliado não apenas pela interface, mas pela forma como o usuário lida com uma operação pendente, um destinatário incorreto ou uma necessidade de suporte. Antes de transformar o serviço em canal principal, eu faria uma leitura atenta das telas de confirmação e manteria uma alternativa disponível. Isso é particularmente importante para quem depende de um envio em horário crítico.
Para quem eu recomendaria e para quem não recomendaria
Eu recomendaria o MiniPay para pessoas que fazem transferências internacionais entre familiares ou conhecidos, querem uma experiência móvel e preferem usar o número de telefone em vez de compartilhar dados bancários extensos. Ele também pode ser conveniente para quem está começando a enviar dinheiro para outro país e se sente intimidado por processos mais técnicos.
Eu teria mais cautela ao recomendá-lo para quem envia valores elevados, precisa comparar cada centavo da conversão ou depende de relatórios financeiros detalhados. Nesses casos, uma plataforma especializada em remessas pode oferecer uma visão mais adequada para tomar decisões. Também não o escolheria como única ferramenta para uma empresa ou para alguém que precisa centralizar várias áreas da vida financeira.
O aplicativo é gratuito, mas isso não deve ser confundido com uma operação necessariamente sem custo. O preço de instalação é uma coisa; as condições aplicadas ao envio são outra. Antes de confirmar qualquer remessa, eu verificaria atentamente o resumo apresentado e compararia o resultado com uma alternativa, sobretudo quando o valor ou a frequência aumentarem.
O que observar nas próximas atualizações
Como a versão atual mostra que o produto continua recebendo evolução, eu ficaria atento a melhorias que tornem as transferências mais fáceis de auditar. Um bom próximo passo seria deixar ainda mais evidente o caminho completo do dinheiro: valor enviado, conversão, valor recebido e estado final da operação. Quanto menos o usuário precisar interpretar, menor a chance de erro.
Também observaria como o aplicativo lida com contatos alterados, operações que demoram e confirmações de recebimento. Esses casos não aparecem na descrição curta de uma ferramenta, mas definem a confiança no uso cotidiano. Para mim, a qualidade de um app financeiro é revelada justamente quando algo sai do fluxo ideal.
Outro ponto que vale acompanhar é a adaptação para aparelhos mais antigos. O suporte a Android 7.0 é positivo para ampliar o alcance, mas atualizações precisam manter uma experiência estável em diferentes gerações de dispositivos. Se o app continuar simples sem sacrificar clareza, terá uma vantagem importante sobre alternativas mais pesadas.
Minha conclusão é favorável, com uma condição: eu vejo o MiniPay como uma ferramenta prática para transferências internacionais entre pessoas, não como um banco completo. A combinação de aplicativo gratuito, foco no número de telefone e distribuição ampla torna a proposta fácil de experimentar. A média de 4,3 estrelas e as mais de dez milhões de instalações mostram que existe interesse consistente, mas a escolha final deve considerar seus valores, frequência de uso e necessidade de controle.
Depois de testar a lógica do serviço, eu o manteria como opção para remessas simples e contatos confiáveis. Começaria com pouco, conferiria cada detalhe e compararia o valor recebido com outras possibilidades quando a operação fosse importante. Minha recomendação é usar o MiniPay pela conveniência, mas decidir com a mesma atenção que eu teria ao usar qualquer serviço financeiro internacional.
Para quem quer enviar ou receber dinheiro entre países sem transformar cada operação em uma troca longa de informações, o app merece uma tentativa. Para quem precisa de ferramentas financeiras completas, comparação avançada ou controle empresarial, eu procuraria uma alternativa mais especializada. Essa diferença de perfil é decisiva: o MiniPay é mais convincente quando resolve uma necessidade concreta e repetida, sem prometer ser tudo para todos.
Prós
- Interface simples e fácil de entender
- mesmo para iniciantes.
- Transferências internacionais rápidas
- sem depender de bancos tradicionais.
- Permite acompanhar o saldo e o histórico de transações pelo celular.
- Integra recursos de carteira digital diretamente no navegador Opera Mini.
- Pode reduzir custos em comparação com alguns serviços de remessa tradicionais.
Contras
- Disponibilidade e recursos podem variar conforme o país do usuário.
- Exige atenção redobrada ao proteger senha
- PIN e frase de recuperação.
- Transações em criptomoedas podem sofrer variações de valor.
- O suporte a moedas e métodos de pagamento é relativamente limitado.
- Problemas de conexão podem dificultar o acesso à carteira e às transferências.
Perguntas frequentes sobre MiniPay - Enviar Internacional
O que é o MiniPay - Enviar Internacional e como ele funciona?
O MiniPay - Enviar Internacional é um aplicativo voltado para transferências de dinheiro entre pessoas, especialmente em operações internacionais. Depois de criar a conta, o usuário pode consultar as opções disponíveis, informar os dados do destinatário, escolher o método de envio e acompanhar o status da transação. As funções podem variar conforme o país, a moeda, a regulamentação local e os parceiros financeiros utilizados.
O MiniPay - Enviar Internacional é seguro para realizar transferências?
A segurança depende tanto dos recursos oferecidos pelo aplicativo quanto dos cuidados do próprio usuário. Antes de enviar dinheiro, é importante conferir se o download foi feito pela loja oficial, verificar o nome do destinatário e ativar mecanismos de proteção disponíveis, como senha, PIN ou biometria. Também recomendamos revisar taxas, limites e políticas de privacidade antes de concluir qualquer operação.
Quais documentos e informações são necessários para usar o MiniPay?
Durante o cadastro ou antes de determinadas transferências, o MiniPay pode solicitar informações pessoais, dados de contato, documento de identificação e comprovantes exigidos pelas regras de prevenção a fraudes e lavagem de dinheiro. Os requisitos não são iguais para todos os usuários: eles podem mudar conforme o país de residência, o valor enviado, a moeda e o destino da operação.
Quanto custa enviar dinheiro pelo MiniPay e quanto tempo demora para chegar?
O custo e o prazo de uma transferência podem variar de acordo com o país de origem e destino, moeda escolhida, método de pagamento, instituição intermediária e horário da operação. Algumas transações podem ser concluídas rapidamente, enquanto outras dependem de análise ou processamento bancário. Antes de confirmar, confira no aplicativo o valor total, o câmbio aplicado e a previsão de entrega.
O que devo fazer se a transferência ficar pendente, for recusada ou não chegar?
Primeiro, consulte o histórico da operação no MiniPay e confirme se os dados do destinatário estão corretos. Uma transferência pendente pode depender de validação de identidade, análise de segurança ou processamento bancário. Se a transação for recusada ou o dinheiro não chegar dentro do prazo informado, guarde o comprovante e entre em contato com o suporte oficial pelo próprio aplicativo, evitando canais não verificados.


